Exporte historiales de plataformas y wallets, conserve pruebas de precios y comisiones y vincule transferencias internas por identificador. Los hechos imponibles, valoración y obligaciones dependen de la jurisdicción y del estatus.
Todas las fuentes deben conciliarse.
Fecha, activo, cantidad, valor y comisiones.
No adivinar una transferencia interna.
Inventariar las fuentes
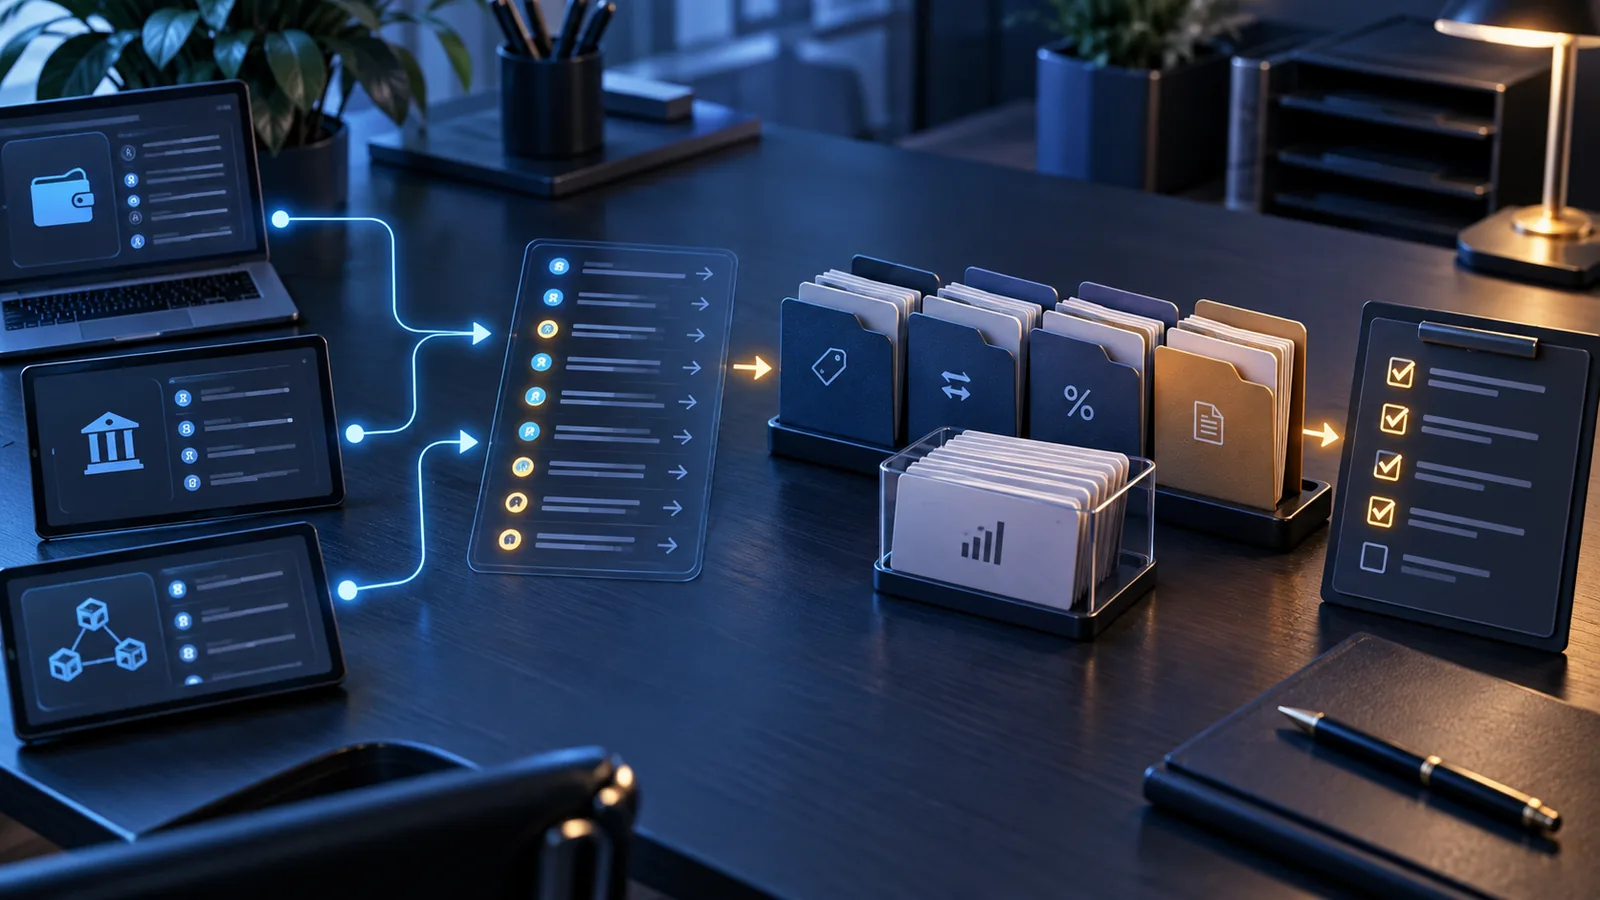
Liste plataformas, wallets, blockchains, bancos y servicios cerrados. Exporte archivos nativos y anote periodo, zona horaria y unidad.
Normalizar operaciones
Guarde fecha, naturaleza, activos, cantidades, valor, comisiones, dirección e identificador. Mantenga operaciones fallidas si generaron costes.
- Conservar el archivo bruto
- Trabajar sobre una copia
- Documentar correcciones
Conciliar transferencias internas
Una salida puede corresponder a una entrada propia y no a una venta. Vincule ambos lados por red, importe, hora e identificador, incluyendo comisiones y tokens envueltos.
Aplicar reglas locales
Determine residencia, condición privada o profesional, hechos imponibles, método de coste y conservación. Consulte a un profesional para DeFi, staking, airdrops, bridges y pérdidas.
- Verificar la versión de la norma
- Guardar cálculo y fuente
- Archivar declaración y pruebas
Reconstruir un historial útil
Un exportador puede omitir otros monederos y DeFi. Concília cada evento con fecha, activo, cantidad, gastos, valor e identificador.
- Conserva justificantes y método de valoración.
- Consulta las normas de tu administración tributaria.
Caso práctico: decisión y límites
Entre cuentas propias, relaciona retirada y depósito por hash, red, hora e importe neto. Guarda ambos extractos y fuentes de valoración. Un export incompleto puede ocultar movimientos. La conciliación no determina el impuesto; la calificación de operación y costes depende del país.
Una comprobación concreta
Concilie inicio, movimientos y cierre por activo: un export puede omitir monedero.
Registro mínimo
| Campo | Prueba | Utilidad |
|---|---|---|
| Fecha | Exportación y explorador | Orden y periodo |
| Cantidades | Extracto bruto | Entradas, salidas y saldo |
| Valoración | Método y fuente fechada | Base de cálculo |
| Comisiones | Recibo y transacción | Coste según reglas locales |
Preguntas frecuentes
¿Basta un explorador?
No. No siempre muestra identidad, precio de adquisición ni operaciones internas.
¿Conviene guardar archivos brutos?
Sí. Permiten recalcular y justificar correcciones.
¿Esto es asesoramiento fiscal?
No. Es un método documental general; compruebe las reglas de su jurisdicción.
Fuentes verificables
 OECD — Crypto-Asset Reporting Framework
 ESMA — Crypto-assets and investor information
 Bitcoin.org — What you need to know
Contenido educativo independiente revisado con documentación primaria. Sin recomendaciones personalizadas ni promesas de rentabilidad. Actualizado el 6 de octubre de 2026