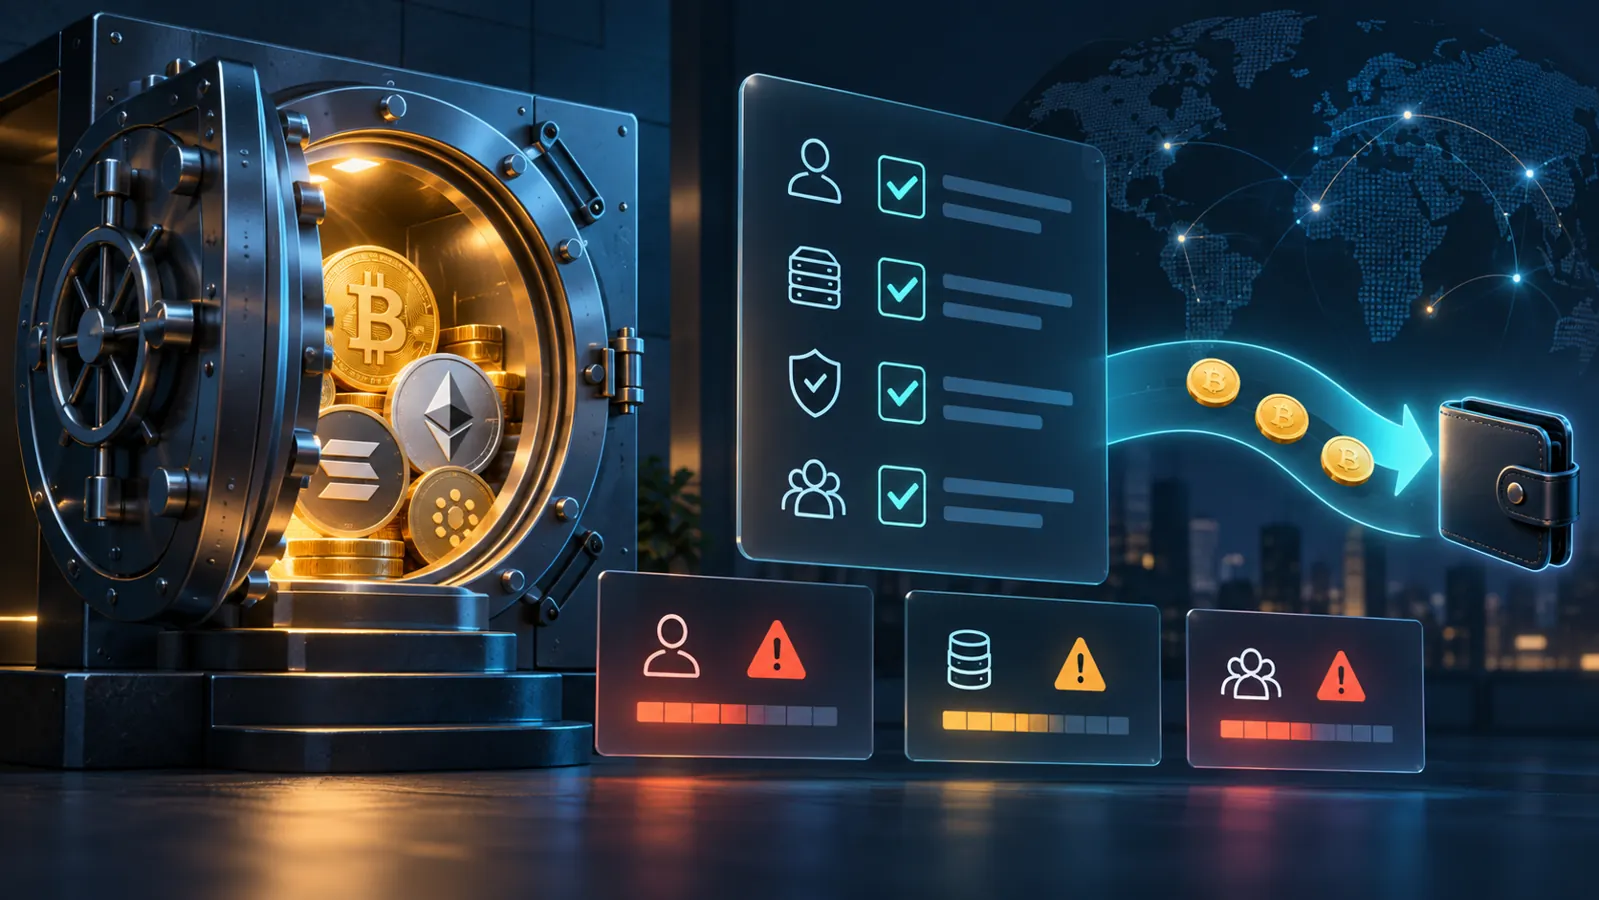
Identifique entidade e estatuto, leia condições de custódia e levantamento, teste um pequeno levantamento e guarde provas. Uma prova de reservas isolada não mostra todas as obrigações.
Verificar registo oficial

Ler direitos e separação
Testar rede, prazo e taxas
Identificar o prestador
Verifique entidade contratante, país, serviços e registos oficiais aplicáveis. Marca ou anúncio não provam autorização. Proteção depende de país e serviço.
Compreender a custódia
Descubra quem controla as chaves, como ativos de clientes são registados e separados, que subcontratados intervêm e o que sucede em caso de insolvência.
Testar levantamentos
Confirme redes, prazos, limites, autenticação, taxas e possibilidade de levantar o ativo em si. Faça um pequeno levantamento para endereço verificado.
Interpretar provas públicas
Um endereço de reserva sozinho não revela dívidas, direitos dos clientes ou disponibilidade. Compare âmbito, data, auditor e contas excluídas.
Preparar a saída de um prestador
Um botão de levantamento não garante o serviço durante um incidente. Verifique previamente ativos e redes aceites, limites, prazos, custos e reclamações; depois teste um pequeno valor.
- Leia as condições de custódia e separação dos ativos de clientes.
- Uma prova de reservas isolada não demonstra todas as dívidas ou restrições.
Caso prático: decisão e limites
Reservas visíveis não documentam todas as dívidas ou garantias. Distinga controlo de endereços, atestação, auditoria e proteção jurídica. Um pequeno levantamento verifica o processo atual, não solvência futura. Guarde condições; registo não equivale a seguro.
Verificar a entidade e os seus serviços no registo MiCA
Na UE, identifique a denominação legal da entidade que consta do contrato. Consulte os serviços e os Estados-Membros de acolhimento no registo da ESMA e confirme o domínio junto da ESMA ou da autoridade nacional. Algumas entidades financeiras recorrem à notificação prevista no artigo 60.º. Desde o fim do prazo transitório máximo, em 1 de julho de 2026, um antigo registo nacional não basta para demonstrar o estatuto atual. A autorização abrange serviços específicos e não garante o preço do ativo nem evita perdas.
Uma verificação concreta
Associe contrato à sociedade correta: notoriedade não prova direitos perante custodiante.
Pontos de comparação
| Tema | Descrição |
|---|---|
| Autorização | Verificar registo oficial |
| Custódia | Ler direitos e separação |
| Levantamento | Testar rede, prazo e taxas |
| Reservas | Examinar obrigações também |
Perguntas frequentes
A prova de reservas garante solvência?
Não. Pode cobrir apenas alguns ativos e omitir obrigações.
A regulação elimina risco?
Não. Pode impor deveres sem evitar todas as perdas.
Fontes verificáveis
 ESMA: Investor warnings
- ESMA: MiCA custody obligations
 Bitcoin.org: Secure your wallet
- ESMA: MiCA transitional periods
- ESMA: Notification by financial entities
- ESMA: MiCA and provider register
- Investor.gov: Limits of proof-of-reserves reports
- ESMA: Fields in the MiCA register
Conteúdo educativo independente revisto com documentação primária. Sem recomendação personalizada nem promessa de retorno. Atualizado em 15 de novembro de 2026
Preparar e continuar a leitura
Conceitos prévios
- Como escolher uma carteira cripto
Uma carteira gere as chaves que autorizam operações; não contém fisicamente os ativos. A escolha depende do uso, do valor exposto e da capacidade de proteger a frase de recuperação.
- Comprar as primeiras criptomoedas com método
Antes de comprar, confirme a identidade legal do fornecedor, disponibilidade no país, custos completos e levantamento. Proteja a conta, comece com pouco e teste a transferência para uma carteira controlada por si.
Passar à próxima etapa
- Prova de reservas: âmbito, dívidas e limites
Uma prova de reservas mostra ativos ou reconciliação num momento. Não demonstra automaticamente todas as dívidas, propriedade sem encargos, solvência futura ou direito de recuperação.
- Enviar criptomoedas: confirmar ativo, rede e endereço
Antes de assinar, peça confirmação do ativo, rede e endereço completo. Verifique campos adicionais, taxas e valor recebido. Teste primeiro com uma pequena quantia.